Domain pos-blog.de kaufen?
Wir ziehen mit dem Projekt
pos-blog.de um.
Sind Sie am Kauf der Domain
pos-blog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pos-blog.de kaufen?
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **

Ähnliche Suchbegriffe für Zinsbindung
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
-
Was ist die Zinsbindung?
Die Zinsbindung ist ein Zeitraum, für den der vereinbarte Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die übliche Dauer einer Zinsbindung beträgt in der Regel zwischen 5 und 30 Jahren. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. **

Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
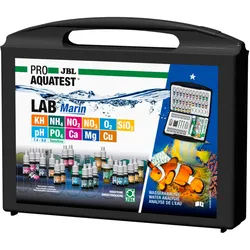
JBL Testlab Marin, Testkoffer für Meerwasser-AnalysenMessen statt Raten: Verschaffen Sie sich regelmäßig einen Überblick, ob alle wichtigen Wasserwerte Ihres Meerwasseraquariums okay sind oder ob Handlungsbedarf besteht, um Werte zu korrigieren, die sich in die falsche Richtung entwickeln. Wenn Probleme auftauchen (kranke Fische, Wirbellose wachsen nicht, Algenprobleme) sind Wasseranalysen eigentlich der einzige Weg, den Ursachen auf den Grund zu gehen! Sobald Sie mit Hilfe der Tests die Ursache ausfindig gemacht haben, könne Sie diese gezielt beheben. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache) Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Ca-Test: Bestimmung des Kalziumgehaltes in Meerwasseraquarien. Sollte für gesundes Korallenwachstum zwischen 400 und 440 mg/l liegen Mg-Ca-Test: Bestimmung des Magnesium- und Kalziumgehaltes in Meerwasseraquarien. Der Magnesiumgehalt sollte zwischen 1200 und 1600 mg/l liegen. Bei der Durchführung wird erst der Mg-Gehalt getestet und dann der Ca-Gehalt. Anschließend wird der Wert des Ca-Gehaltes vom Mg-Gehalt subtrahiert und das ist dann der wirkliche Mg-Gehalt des Wassers.95,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
Ähnliche Suchbegriffe für Zinsbindung
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
-
Was ist die Zinsbindung?
Die Zinsbindung ist ein Zeitraum, für den der vereinbarte Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die übliche Dauer einer Zinsbindung beträgt in der Regel zwischen 5 und 30 Jahren. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. **
-
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
-
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.